教員の株式投資と始め方!副業禁止のルールや確定申告をFP解説
たく先生
ミチプラスWORK
こんにちは。たく先生です。
「定年退職した後に教員は毎月いくら年金をもらえるのか」「公務員の年金一元化で共済年金はどう変わったのか」「教員特有の3階建て年金や年金払い退職給付とはどんな仕組みなのか」と疑問や不安をお持ちの先生方は非常に多いのではないでしょうか。
公務員の年金制度は2015年10月の被用者年金一元化によって民間の厚生年金に統合されましたが、教員には今なお公務員独自の「3階部分(年金払い退職給付・旧職域加算)」が手厚く上乗せされています。さらに、夫婦ともに教員の場合は世帯で月額40万円を超える手厚い年金収入が確保されるなど、民間サラリーマン世帯を大きく上回る強固な老後基盤が存在します。
今回は、現役高校教員でありFP2級を保持する私たく先生が、教員の年金制度の全体像(1階・2階・3階建て構造)、年金払い退職給付(終身退職年金・有期退職年金)の計算式、独身・夫婦教員の受給額シミュレーション、繰下げ受給による増額テクニック、そして退職金と組み合わせた老後資産形成戦略を徹底解説します。
日本年金機構の公的年金制度および公立学校共済組合の年金事業に基づき、教員が加入する公的年金の基本構造と受給額の仕組みを整理しましょう。
かつて公務員の公的年金は「共済年金」という独自の制度で運営されていましたが、2015年(平成27年)10月の「被用者年金一元化」によって民間の厚生年金保険へと統合されました。
この一元化により、保険料率(厚生年金保険料率18.3%で労使折半)や基本的な年金計算式は民間サラリーマンと完全に共通化されました。しかし、公立学校共済組合(第3号厚生年金被保険者)としての枠組みは維持されており、教員の年金請求窓口や公務員独自の上乗せ給付は現在も共済組合が管理しています。
「公務員年金が民間に統合されて損をしたのでは?」と心配する先生もいますが、過去の加入実績はすべて引き継がれており、後述する3階部分の積立制度も整備されているため、老後の年金受給権は極めて強固に守られています。
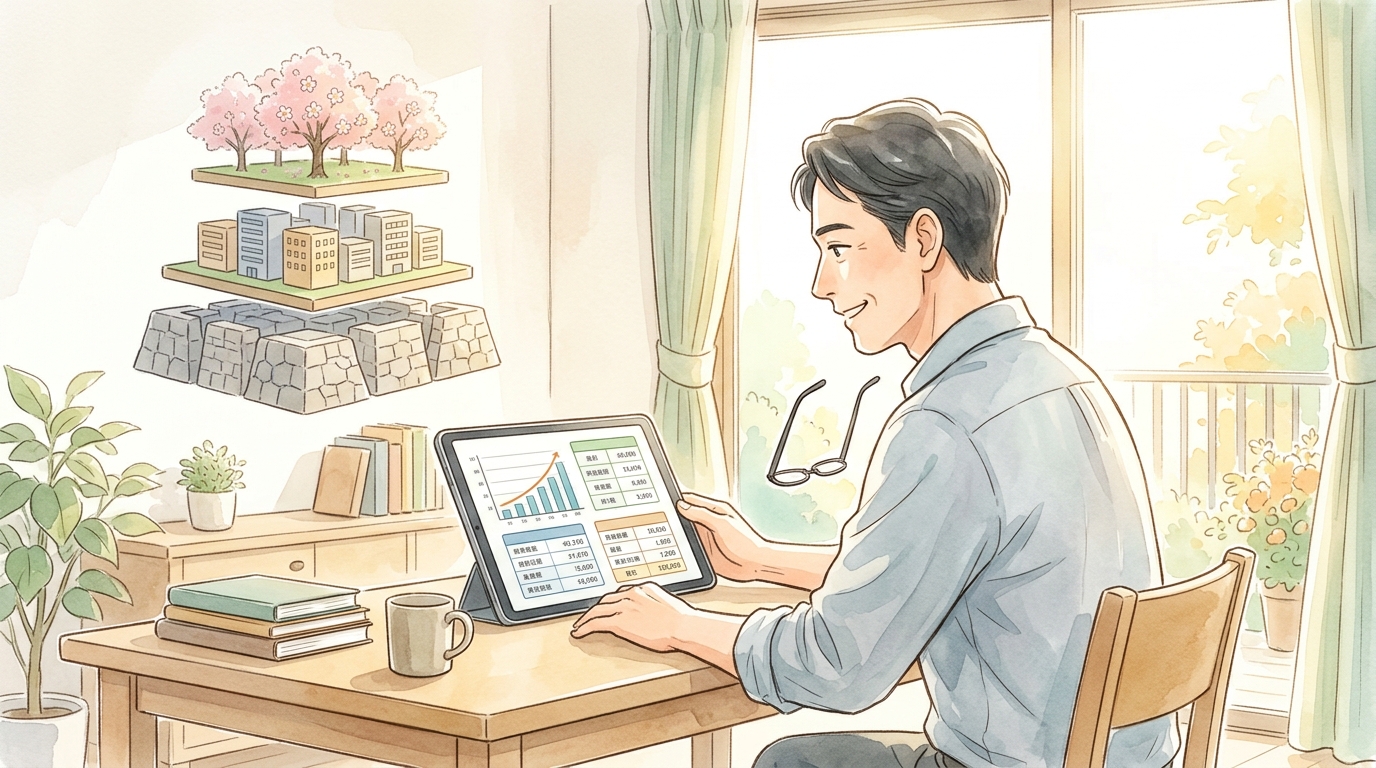
教員の年金のベースとなる1階・2階部分は、現役時代の給与水準と勤続年数によって決まります。
この1階と2階を合算するだけで、定年退職した教員本人は月額約18万〜20万円前後(加給年金込みで約23万〜24万円)の公的年金を確保できます(毎月の給与明細での厚生年金保険料控除の仕組みは教員の給与明細の見方を参照)。
教員の年金制度における最大の強みが、公務員独自の3階部分である「退職等年金給付(年金払い退職給付)」です。
これは一元化に伴い廃止された旧職域加算に代わり、2015年10月以降の勤務期間に対して新設された「積立方式(キャッシュバランスプラン型)」の年金制度です。毎月の給与・ボーナスから組合員と自治体が折半で保険料を積み立て、国債利回り等を反映した利息を付利して老後に年金として受け取ります。
国の財政状況に左右されやすい賦課方式(1階・2階)と異なり、自分が納めた掛金と利息が確実に個人口座(年金原資)に貯まるため、制度の持続性と透明性が極めて高いのが特徴です。
年金払い退職給付は、積み立てた給付原資が自動的に「半分ずつ」2つの年金に分割されて支給されます。
| 年金の種類 | 給付割合 | 受給期間 | 特徴と選択肢 |
|---|---|---|---|
| 終身退職年金 | 給付原資の 1/2 | 生涯(死亡するまで) | 長生きリスクを完全にカバーする一生涯給付 |
| 有期退職年金 | 給付原資の 1/2 | 20年間(または10年) | 定年直後の活動期に手厚く受給(一時金受取も可) |
「半分は一生涯の安心、もう半分は定年後の20年間に集中受給」という極めてバランスの良い設計になっており、民間企業の確定拠出年金(企業型DC)や確定給付企業年金(DB)に匹敵する手厚さを誇ります。
現在40代・50代の教員にとって極めて重要なのが、2015年9月以前の勤務期間に対して支給される「経過的職域加算額(旧職域加算)」です。
2015年9月までに共済組合員であった期間については、一元化後も権利が保護されており、老齢厚生年金に上乗せして年額約10万〜25万円(月額約1万〜2万円)が生涯支給されます。過去の勤務期間が長いベテラン教員ほど、旧職域加算と新・年金払い退職給付のダブル上乗せの恩恵を受けられます。
65歳から受給できる年金月額(手取り目安)の世帯別シミュレーション表です(※新卒から38年勤続・標準的な昇給モデルで試算)。
| 世帯タイプ | 1階+2階(基礎+厚生) | 3階(退職等年金+職域) | 合計年金月額(額面) |
|---|---|---|---|
| 独身教員 | 約 18.5万円 / 月 | 約 2.0万〜2.5万円 / 月 | 約 20.5万〜21.0万円 / 月 |
| 片働き教員世帯(配偶者扶養) | 約 25.0万円 / 月(加給年金含む) | 約 2.0万〜2.5万円 / 月 | 約 27.0万〜27.5万円 / 月 |
| 夫婦教員世帯(共働き教員) | 約 37.0万円 / 月 | 約 4.5万〜5.0万円 / 月 | 約 41.5万〜42.0万円 / 月 |
特に「夫婦教員世帯」の場合、毎月額面40万円以上(手取りでも35万円前後)という圧倒的な不労所得が毎月振り込まれます。退職金(世帯で約4,500万〜5,000万円)と合わせれば、老後2,000万円問題とは完全に無縁の豊かなセカンドライフが約束されています。
地方公務員共済組合連合会(地共連)の基準に基づき、退職等年金給付の計算ロジックと受給額を最大化する実戦テクニックを解説します。
年金払い退職給付の給付原資は、以下の計算式で毎年度積み立てられます。
【各月の付与額】= 標準報酬月額 × 付与率(1.50%)
【期末勤勉手当の付与額】= 標準賞与額 × 付与率(1.50%)
※積み立てられた付与額に、毎年度の「基準利率(国債利回り連動・下限ゼロ)」が付利されて年金原資が増加します。
65歳受給開始時の年金原資総額を「年金現価率」で除することで、毎年の終身退職年金・有期退職年金の受給額が算出されます。
公的年金(基礎年金・厚生年金)および年金払い退職給付は、受給開始を65歳から遅らせる「繰下げ受給(66歳〜75歳)」を選択できます。
1ヶ月繰り下げるごとに受給額が「+0.7%」増額され、70歳まで繰り下げれば「+42%」、75歳まで繰り下げれば「+84%」の生涯増額年金が完成します。
| 受給開始年齢 | 増額率 | 独身教員の月額目安 | 夫婦教員の月額目安 |
|---|---|---|---|
| 65歳受給(基本) | ±0%(基準額) | 約 20.5万円 / 月 | 約 41.5万円 / 月 |
| 70歳繰下げ(5年遅れ) | +42.0% 増額 | 約 29.1万円 / 月 | 約 58.9万円 / 月 |
| 75歳繰下げ(10年遅れ) | +84.0% 増額 | 約 37.7万円 / 月 | 約 76.3万円 / 月 |
定年退職金(約2,000万円以上)や共済貯金などの手元資金が潤沢な教員は、65歳〜70歳まで年金を受け取らず繰り下げることで、生涯にわたる超強力なインフレ対策を実現できます。
60歳以降に再任用教員や定年延長(65歳定年)で勤務する場合に注意すべきなのが「在職老齢年金制度」です。
「給与(総報酬月額相当額)+ 厚生年金月額」の合計が月額50万円(支給停止調整額)を超えると、超えた分の半額の厚生年金が支給停止されます。
しかし、定年延長後の給与7割水準(月給30万〜35万円前後)や再任用のフルタイム/短時間勤務であれば、支給停止基準にかからず年金と給与を両取りできるケースがほとんどです(詳しい定年後の給与・働き方は教員の定年延長と給与の仕組みで解説しています)。
手厚い3階建て年金と退職金を最大限に活かすFP教員の老後マネープランです。
1. 終身年金(基礎+厚生+終身退職年金):毎月の生活費のベースを完全自動で生涯賄う。
2. 退職金一時金(約2,000万〜2,500万円):退職金手取りシミュレーションで確認した資金を住宅ローン完済やリフォーム・旅行に充当。
3. 新NISA & 共済貯金:現役時代からマネックス新NISAでコツコツ増やした非課税運用益と、共済貯金・財形貯蓄の安全資金で資産寿命を無限化する。
Q1. 途中で私立学校や民間に転職した場合、3階の年金はどうなる?
A. 公立教員として勤務した期間の年金原資は公立共済にそのまま保全され、65歳以降に勤務期間に応じた年金払い退職給付を受け取ることができます。
Q2. 万が一自分が死亡した場合、3階建て年金は遺族に残せる?
A. 厚生年金からは遺族厚生年金が支給され、有期退職年金の未受給分は「遺族一時金」として家族に支給されます(詳細は教員の遺族年金完全ガイドを参照)。
Q3. 有期退職年金は「一時金」として一括で受け取ることもできる?
A. はい、受給開始時(または受給中)に請求すれば、有期退職年金の全部または一部を一時金(一時所得扱い)として一括受給することも可能です。
Q4. 夫婦教員の場合、夫が先に亡くなったら妻は両方の年金をもらえる?
A. 妻自身の老齢基礎年金・老齢厚生年金に加えて、夫の厚生年金の約4分の3が遺族厚生年金として調整支給されます(有利な方が優先されます)。
今回は、教員の公的年金の全体像、1階・2階・3階(年金払い退職給付)の仕組み、終身・有期退職年金と旧職域加算、独身・夫婦教員の月額シミュレーション、繰下げ受給戦略と老後資金計画について徹底解説してきました。
教員の公的年金は、日本国内でもトップクラスの手厚さと安定性を誇る最強の制度です。今回の最重要ポイントを最後におさらいしましょう。
公務員の盤石な年金制度を正しく理解し、現役時代から計画的な資産形成を進めて、笑顔あふれる豊かなセカンドライフを築いていきましょう!